Montealgos · Société de trading algorithmique

Le trading algorithmique, piloté par la tech.

Nous sommes une société tournée vers la technologie et consacrée aux stratégies de trading algorithmique. Forts d'une solide expérience en ingénierie logicielle, nous développons nous-mêmes nos logiciels de trading et gardons la maîtrise complète du processus, de bout en bout : recherche, backtesting, optimisation, validation, sélection, exécution, reporting, automatisation et intelligence artificielle.

Voir le processus Nous contacter

  • Stratégies en production 134
  • Indicateurs 279+
  • Trades backtestés 15 684
  • Étapes de validation 9

Approche

Le trading est un problème logiciel avant d'être un problème de marché.

La plupart des sociétés de trading achètent leur infrastructure et louent leur avantage. Nous avons pris le chemin inverse. Chaque couche — la base de données historiques, le moteur de bougies, la bibliothèque d'indicateurs, le constructeur de stratégies, l'optimiseur, le pipeline de validation, l'allocateur de portefeuille et les exécuteurs sur les plateformes d'échange — est écrite en interne, en TypeScript, et testée comme un logiciel de production.

Cette maîtrise est notre avantage. Lorsqu'une stratégie se comporte de façon inattendue en production, nous pouvons lire la ligne de code exacte qui a produit le signal, rejouer les bougies exactes qui ont produit le trade et reproduire le résultat à l'identique. Rien n'est une boîte noire que nous ne pourrions pas ouvrir.
  • Mécanique, pas discrétionnaire

    Les règles sont déclarées sous forme de données. Le même objet stratégie pilote le backtest, le forward test et le compte réel : aucun écart de traduction entre la recherche et l'argent.

  • Robuste plutôt qu'optimal

    Nous ne déployons jamais le meilleur jeu de paramètres. Nous déployons celui qui se trouve sur le plateau stable le plus large, vérifié par des analyses de stabilité, des permutations et des fenêtres hors échantillon.

  • La diversification est le modèle de risque

    Une centaine de petits systèmes décorrélés et faiblement exposés, sur de nombreuses paires et unités de temps, valent mieux qu'un gros pari de conviction. L'exposition est budgétée par symbole et par direction.

  • Automatiser toute la boucle

    Génération d'idées, optimisation, validation, promotion, exécution et supervision tournent sur des planificateurs. Les humains analysent les tableaux de bord ; ils ne passent pas les ordres.

Le pipeline

Neuf filtres entre une idée et un ordre.

Des milliers de stratégies candidates entrent dans le pipeline de recherche. Chaque étape est un filtre doté d'une règle de rejet stricte, et une stratégie n'atteint un compte réel qu'après les avoir toutes franchies.

  1. Génération

    Un agent compose de nouvelles stratégies candidates à partir d'une bibliothèque de 279 indicateurs, de préréglages d'entrée et de sortie, de filtres et de modèles de risque. Les idées viennent de notes de recherche, de la littérature publiée et de prompts structurés ; le résultat est toujours un objet stratégie validé, jamais du texte libre.

    builderV2builderV3 · MLbuilderV4sortie structurée

  2. Backtest

    Chaque candidate est testée sur l'univers complet — 25 paires perpétuelles sur 6 unités de temps, de 2h à 1j — avec des bougies remontant à 2017, frais et slippage inclus. Tout ce qui passe sous 40 trades, sous un profit factor de 1,1 ou au-dessus de 90 % de temps en position est écarté avant même que l'optimisation n'y touche.

    150 couples symbole × unité de tempsfrais + slippagemulti unités de temps

  3. Optimisation

    Les paramètres sont optimisés par étapes ordonnées — d'abord les périodes des indicateurs, puis les filtres, puis les sorties et le risque — avec jusqu'à 17 variables par stratégie. Les optimiseurs par grille, par découpage et bayésien proposent chacun des candidats, et les 100 meilleurs ajustements par symbole passent à l'étape suivante.

    grilledécoupagebayésienstabilisateur

  4. Forward test

    Les paramètres optimisés affrontent des données qu'ils n'ont jamais vues : une fenêtre strictement hors échantillon qui commence le jour où la période d'apprentissage se termine. Le capital et le drawdown sont rééchantillonnés chaque semaine, et la stratégie est rejetée immédiatement si la fenêtre se clôt sous le seuil.

    hors échantilloncapital hebdomadairerejet strict

  5. Test live

    Une seconde fenêtre intacte, plus proche du présent, rejoue la stratégie face au régime de marché le plus récent. Le forward et le live doivent tous deux être crédibles : au moins l'un positif, et les deux positifs ensemble, sinon la candidate est écartée.

    régime récentratio de plus haut historiquetest combiné

  6. Stabilité

    Chaque paramètre est légèrement déplacé autour de sa valeur retenue et la stratégie est relancée sur chaque voisin. Une stratégie qui ne fonctionne qu'avec un réglage exact est un surajustement, pas un avantage — nous gardons celles qui reposent sur un plateau de résultats large et plat.

    analyse de voisinages-scoreun plateau, pas un pic

  7. Permutations

    Les tests de permutation Monte Carlo mélangent la série de prix elle-même et relancent toute l'optimisation sur des données synthétiques. Si la stratégie obtient un aussi bon score sur du bruit que sur le marché réel, son résultat relevait de la chance, et elle n'atteint jamais un portefeuille.

    en échantillonen échantillon + réoptimiséforwardp-score

  8. Sélection

    Les survivantes se disputent une place. La sélection met en balance le score avec la corrélation, le temps en position et la concentration par symbole, afin que le portefeuille conserve une diversité de paires, d'unités de temps, de directions et de familles de stratégies plutôt qu'une centaine de variantes du même trade.

    corrélationbudget d'expositionéquilibre long / short

  9. Exécution

    Les stratégies sélectionnées sont promues sur des comptes réels. Un planificateur se réveille à chaque clôture de bougie, recalcule les signaux avec le même code que le backtest, dimensionne la position selon son budget de risque et transmet l'ordre à la plateforme d'échange. Exécutions, exposition et drawdown remontent en continu vers le liveboard.

    BybitBinanceBitgetGate

Le moteur

Tout ce qui tourne ici, nous l'avons écrit.

Une seule base de code TypeScript couvre toute la chaîne, de la première bougie téléchargée au dernier ordre confirmé. Voici ce qu'elle contient.

Données279

Bibliothèque d'indicateurs

279 indicateurs implémentés et testés unitairement face à des bibliothèques de référence — oscillateurs, moyennes mobiles, bandes, volatilité, volume, figures de chandeliers et signaux de recherche maison — disponibles en versions instantanée, en flux et multi unités de temps.

Données2h → 1j

Base historique

Des bougies depuis 2017, stockées localement et servies au backtester par lots. Les séries d'unités de temps supérieures sont dérivées et alignées sur la série de base : une stratégie peut lire un filtre de tendance journalier tout en tradant un signal 4h, sans biais d'anticipation.

RechercheV2 → V4

Constructeurs de stratégies

Les stratégies sont des objets déclaratifs, pas des scripts : indicateurs, expressions de signal, filtres, préréglages, sorties et risque. Trois générations fonctionnent côte à côte — des constructeurs à règles classiques et un constructeur de machine learning avec classifieurs KNN et filtres de régression à noyau.

Recherche17 var.

Optimiseur

Un optimiseur par étapes qui traite les paramètres selon leur rôle plutôt que comme un seul espace de recherche, avec des modes par grille, par découpage, bayésien et orienté stabilité, et une fonction de score qui récompense la régularité plutôt que le seul rendement maximal.

ValidationMonte Carlo

Suite de robustesse

Tests de permutation sur séries de prix synthétiques, analyses de voisinage des paramètres, rééchantillonnage hebdomadaire du capital et du drawdown, ratios de plus haut historique, profit factor et Sharpe — les preuves qu'une stratégie doit fournir avant qu'on parle de capital.

Exécution4

Exécuteurs de plateformes

Des clients natifs pour Bybit, Binance, Bitget et Gate sur les perpétuels USDT, chacun avec un accès testnet, le mode de position unidirectionnel, des filtres par symbole et un rapprochement, pour router une même stratégie là où la liquidité et le financement sont les meilleurs.

Ops24 / 7

Planificateurs

Deux moteurs pilotés par cron : le planificateur de recherche traite en continu la file d'optimisation et de validation, tandis que le planificateur live se réveille à chaque clôture de bougie pour calculer les signaux, passer les ordres et publier l'état.

IAAgents

Agents de recherche

Les modèles de langage sont utilisés là où ils excellent vraiment : proposer des structures de stratégie conformes à un schéma strict, lire la documentation des indicateurs via des outils et transformer des notes de recherche en candidates testables. Chaque suggestion est ensuite jugée par le même pipeline que toutes les autres.

Les chiffres

Le portefeuille, mesuré sur trois fenêtres.

La sélection actuelle compte 134 stratégies. Voici comment ce même portefeuille se comporte sur les données sur lesquelles il a été ajusté, sur la fenêtre hors échantillon qui a suivi et sur la fenêtre la plus récente — la séparation en trois temps avec laquelle tout résultat systématique devrait être présenté.

En échantillon

Backtest

→

Profit factor
2,06
Taux de réussite
53,25 %
Trades
15 684
Sharpe
0,87
Hors échantillon

Forward test

→

Profit factor
1,81
Taux de réussite
53,56 %
Trades
1 770
Stratégies gagnantes
94 %
Plus récente

Fenêtre live

→

Profit factor
1,13
Taux de réussite
44,88 %
Trades
1 123
Stratégies actives
89 %

Budget d'exposition

103 systèmes long et 31 systèmes short, chacun portant un petit risque fixe. Les limites de position sont fixées par symbole afin qu'aucune paire ne domine le portefeuille.

  • XTZ32
  • ADA28
  • BTC22
  • XLM16
  • LTC14
  • BNB14
  • UNI12
  • CAKE10
  • ETH10
  • VET8
  • XRP8
  • AVAX6

Les chiffres du backtest, du forward test et de la fenêtre live sont des résultats simulés, produits par notre propre pipeline de recherche sur les périodes indiquées, après hypothèses de frais et de slippage. Les résultats simulés comportent des limites inhérentes et ne constituent pas un indicateur fiable des performances futures. Les courbes tracées sur les trois cartes sont des formes illustratives, non issues des données de trading. Rien sur cette page ne constitue un conseil en investissement ni une offre de produit financier.

Le portefeuille

Une seule courbe de capital, chaque trade depuis 2017.

Les cartes ci-dessus sont des esquisses. Celle-ci n'en est pas une : les 158 stratégies de portfolio_ccex1_v1 enchaînées sur le backtest, le forward test et la fenêtre live, trade après trade. La page du portefeuille (en anglais) la détaille — fenêtre par fenêtre, mois par mois, paire par paire.

portfolio_ccex1_v1 →

+144,03 % rendement simulé sur 1 000,00 $, backtest → forward → live

Par an
+10,26 %
Drawdown max
−0,78 %
Mois positifs
65,8 %
Stratégies
158

Explorer le portefeuille Capital, drawdown, rendements mensuels et exposition — 2 portefeuilles (en anglais).

La plateforme

Deux pièces : l'une où naissent les stratégies, l'autre où elles tradent.

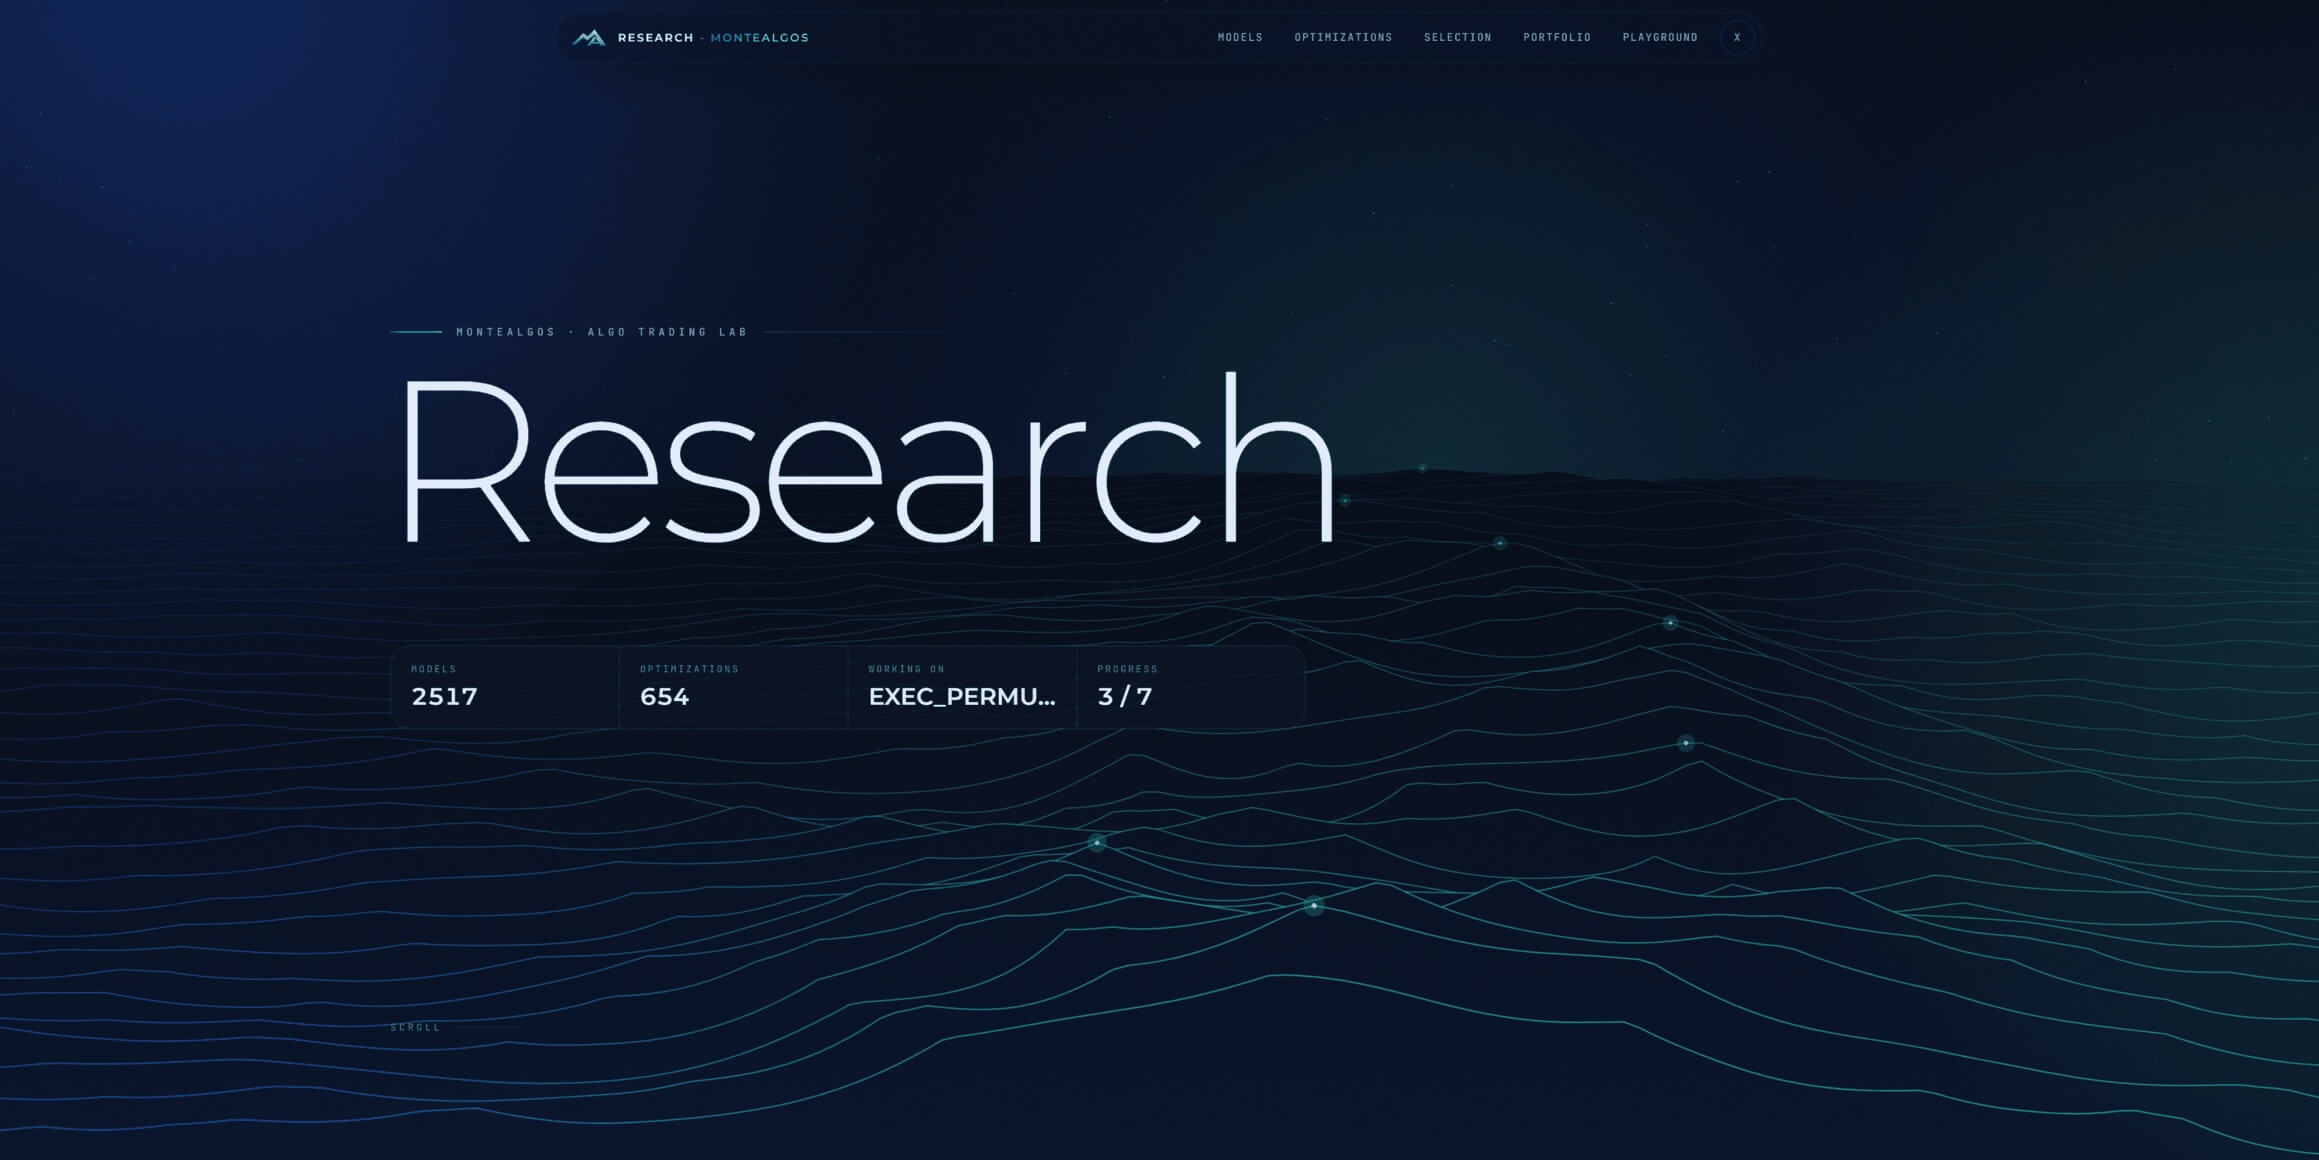
Application de recherche Montealgos affichant modèles, optimisations et courbes de capital

Research

Le laboratoire. Des milliers de modèles et d'optimisations avec leur historique complet, les courbes de capital et de drawdown de chaque fenêtre, les scores de stabilité et de permutation, des vues de corrélation, des outils de sélection et la simulation de portefeuille — ainsi qu'un espace pour construire et inspecter les indicateurs, bougie après bougie.

  • Modèles & optimisations
  • Scores de stabilité & de permutation
  • Sélection & corrélation
  • Simulation de portefeuille
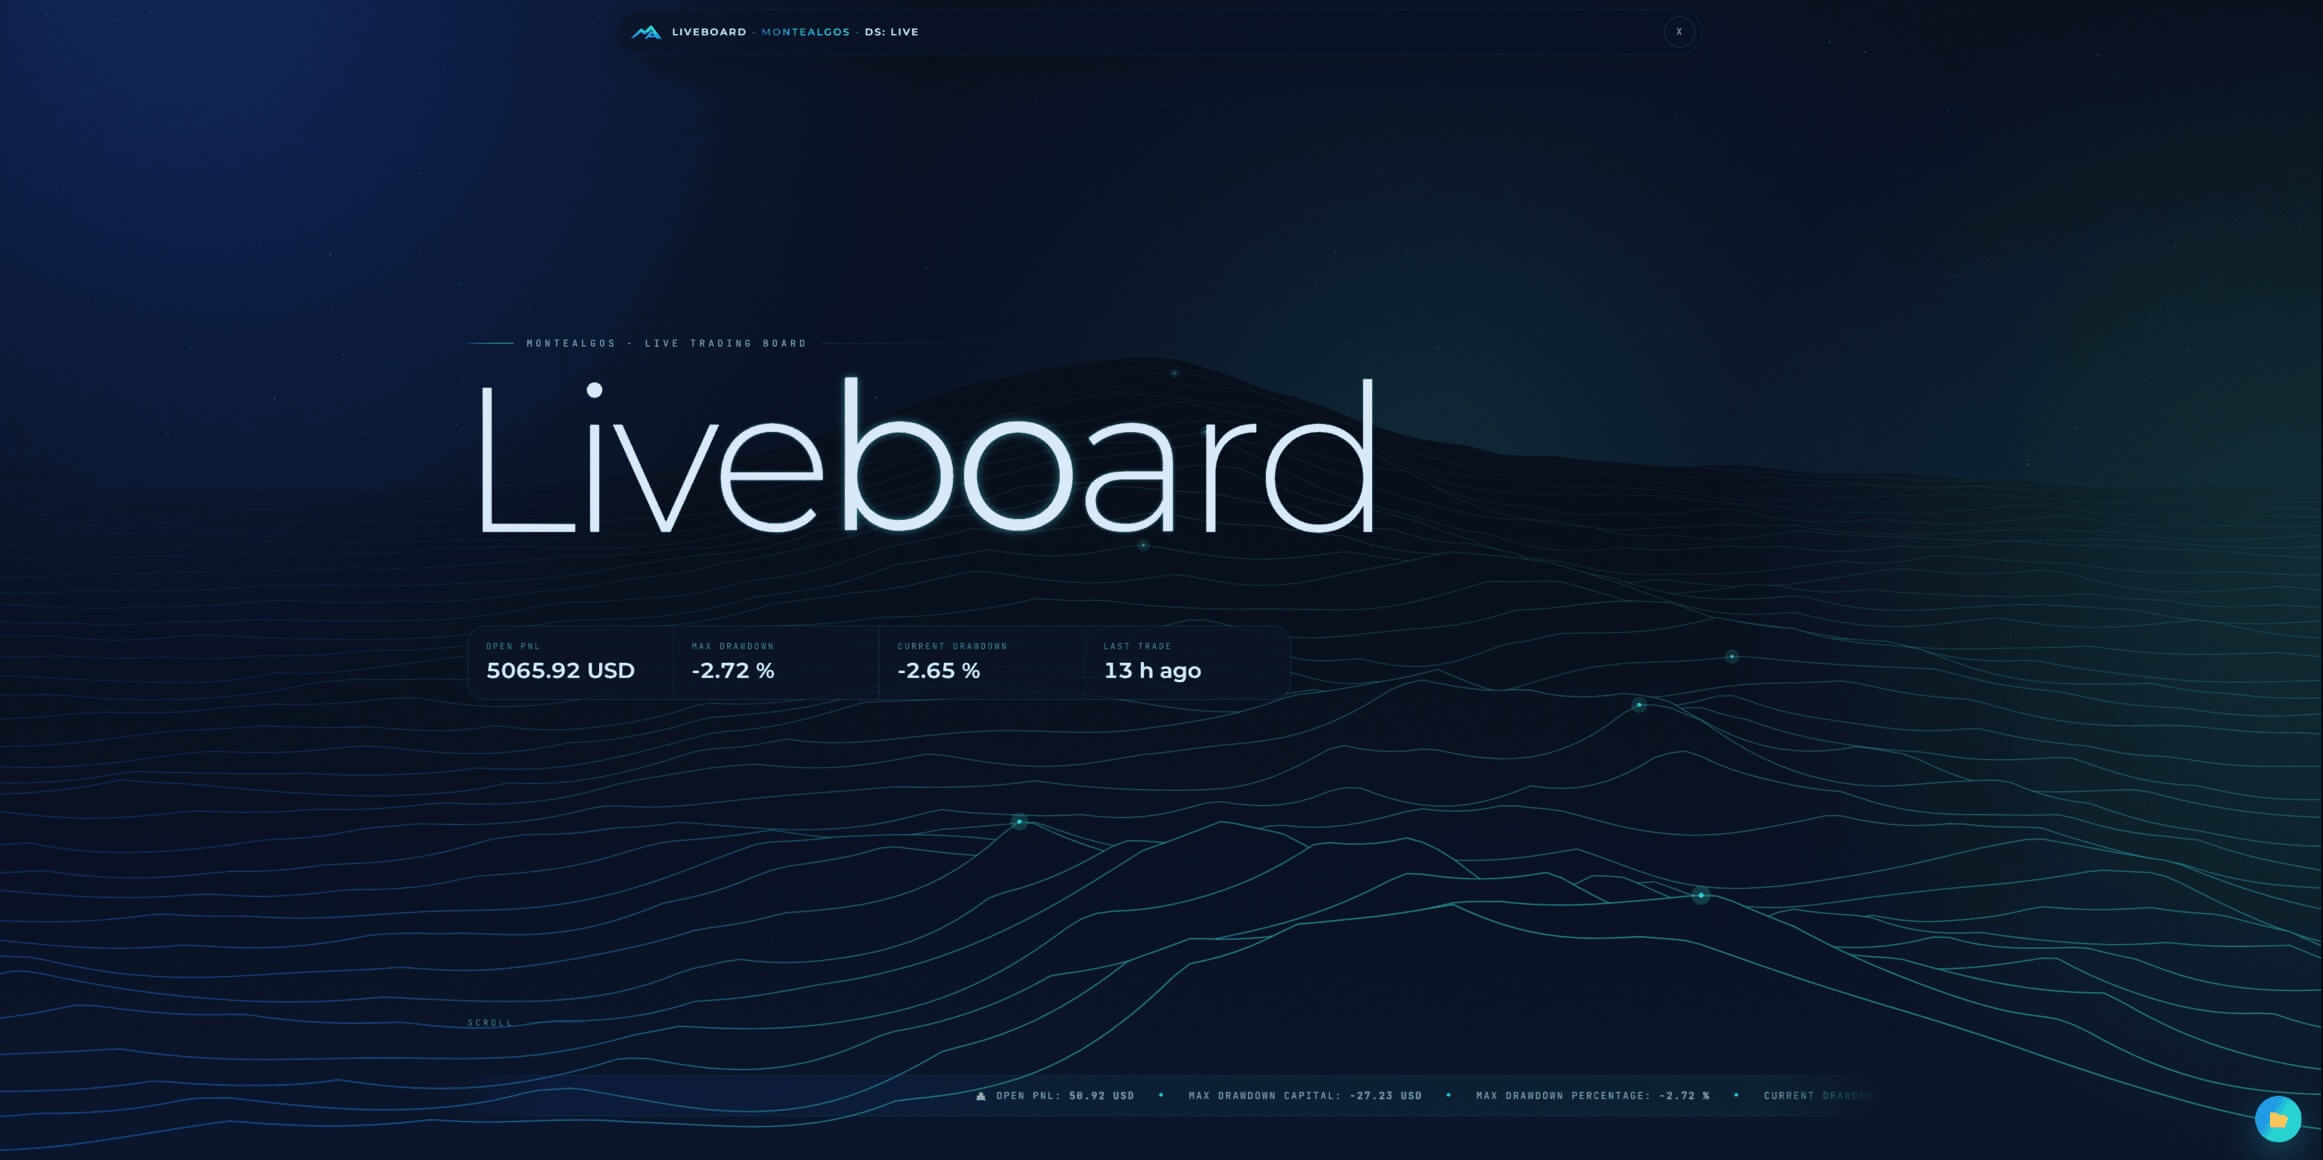
Application liveboard Montealgos affichant les trades ouverts, l'exposition et la vue d'ensemble des systèmes

Liveboard

La salle de contrôle. PnL latent, drawdown actuel et maximal, exposition en temps réel par symbole et par direction, trades ouverts, historique complet des trades, détail par système et par modèle, et un flux d'alertes qui signale tout ce que les planificateurs n'ont pas pu mener à bien.

  • PnL latent & drawdown
  • Exposition par symbole
  • Historique des trades & systèmes
  • Santé & alertes

Construit avec

  • TypeScript
  • Node.js
  • Prisma
  • SQLite
  • Express
  • Angular
  • Lightweight Charts
  • Vitest
  • Docker
  • GitHub Actions
  • Vercel AI SDK
  • Web Workers

Contact

Parlons algos.

La recherche, la technologie ou une collaboration vous intéressent ? Nous répondons à chaque message sérieux.

contact@montealgos.com